Logo Mon Patrimoine Suisse monpatrimoinesuisse.ch
Fiscalité fédérale

Impôt à la source 2027 : l'AFC publie les barèmes fédéraux de la retenue sur salaire

L'Administration fédérale des contributions a publié le 20 octobre la lettre circulaire n° 221. Elle fixe les barèmes 2027 de la part fédérale de l'impôt à la source, celle que l'employeur retient chaque mois sur le salaire des frontaliers et des résidents sans permis C. Deux paramètres bougent, et les barèmes des prestations en capital de prévoyance sont relevés pour la première fois depuis 2025.

Par Elio Brunet Lecture : 3 minutes 3 sources citées Chiffres arrêtés au 20 octobre 2026
Fiche de salaire et calculatrice posées sur un bureau clair, près d'une fenêtre

Ce qu'il faut retenir

  • La lettre circulaire n° 221 de l'AFC, datée du 20 octobre 2026, fixe les barèmes 2027 de l'impôt fédéral direct retenu à la source. Elle s'applique dès les salaires de janvier 2027 et remplace la lettre n° 216 du 28 octobre 2025.
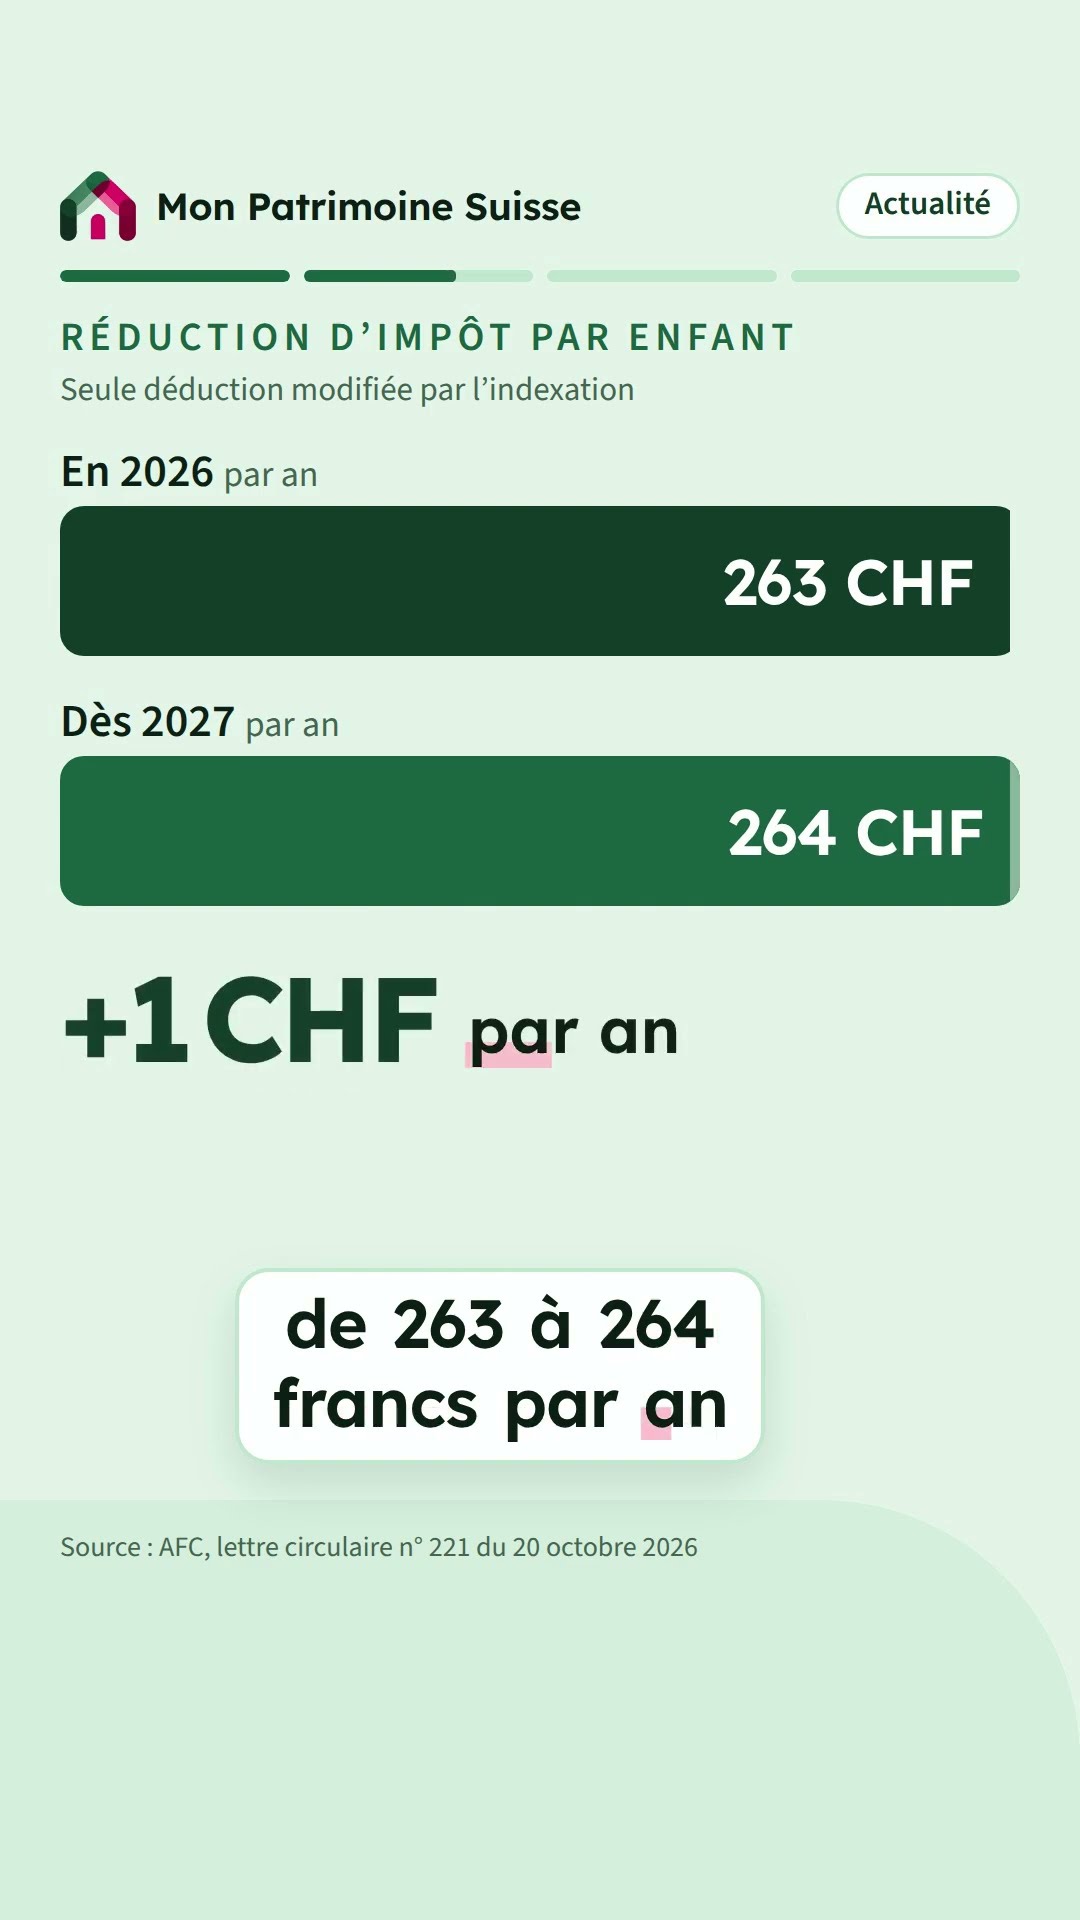
  • Une seule déduction change du fait de la progression à froid : la réduction d'impôt par enfant passe de 263 à 264 francs par an. Les autres déductions intégrées aux barèmes restent à leur niveau de 2026.
  • Le salaire médian retenu pour le conjoint dans le barème C passe de 5875 à 5925 francs par mois. Les barèmes de l'impôt à la source sur les prestations en capital de prévoyance sont eux aussi adaptés, ce qui n'avait pas été le cas pour 2026.
En vidéo : Impôt à la source 2027 : que changent les barèmes ?

Ce que l’AFC a publié

L’Administration fédérale des contributions a diffusé le 20 octobre la lettre circulaire n° 221, adressée aux administrations cantonales. Elle fixe les barèmes de l’impôt fédéral direct prélevé à la source pour l’année fiscale 2027 et remplace la lettre n° 216 du 28 octobre 2025.

Le texte découle de la compensation de la progression à froid. L’indice des prix à la consommation déterminant est passé de 170,4 à 171,2 points entre le 30 juin 2025 et le 30 juin 2026, soit une hausse de 0,47 %. Le Département fédéral des finances avait déjà relevé les barèmes de l’impôt fédéral direct en septembre, comme nous l’avions détaillé dans notre article sur les barèmes fédéraux 2027. La lettre de l’AFC en tire les conséquences pour la retenue sur salaire.

Deux paramètres bougent

Selon l’AFC, les déductions intégrées aux barèmes ne changent en principe pas pour 2027. Une seule exception résulte de la progression à froid : la réduction du montant d’impôt fédéral direct accordée par enfant passe de 263 à 264 francs par an.

Le second changement vient d’un recalcul sur la base de l’enquête sur le budget des ménages de l’Office fédéral de la statistique. La valeur médiane des revenus salariaux passe de 5875 à 5925 francs par mois, soit 71 100 francs par an.

Ce chiffre ne sert qu’au barème C, celui des couples mariés dont les deux conjoints travaillent. Pour fixer le taux, l’AFC suppose que le conjoint gagne le même salaire que la personne imposée, mais au maximum 5925 francs par mois. Un salarié qui gagne 7000 francs bruts sera donc taxé comme si le revenu du ménage était de 12 925 francs, et non de 14 000.

Le reste des bases de calcul ne bouge pas : 6,50 % du salaire brut pour la prévoyance professionnelle, 6800 francs de déduction par enfant, 800 francs pour les déplacements et 3200 francs pour les repas pris à l’extérieur.

Votre budget d'achat estimé en quelques minutes

Le test croise vos revenus, vos fonds propres et votre projet pour estimer le prix d'achat que votre situation permet vraiment. Le résultat s'affiche immédiatement.

Calculer mon budget d'achat

Ce que cela change sur la fiche de salaire

La lettre fixe la part fédérale de l’impôt à la source. La retenue qui figure sur une fiche de paie genevoise additionne cette part et celle du canton et de la commune, calculées sur les barèmes cantonaux. L’AFC ne chiffre pas l’effet sur un salaire donné, et un relèvement de 0,47 % ne produit au mieux que quelques francs d’écart par mois.

Les catégories de barème restent les mêmes : A pour les personnes seules, B pour les couples mariés à un seul revenu, C pour les couples à deux revenus, H pour les familles monoparentales. Le bon code reste le premier paramètre à vérifier sur votre fiche de salaire, bien avant l’effet de l’indexation.

Pour un frontalier dont les frais réels dépassent nettement les forfaits intégrés aux barèmes, la voie reste la même en 2027 : demander une taxation ordinaire ultérieure, au titre du statut de quasi-résident.

Le capital de prévoyance aussi

La lettre n° 221 touche un point resté figé l’an dernier. Les barèmes de l’impôt à la source sur les prestations en capital de prévoyance, qui s’appliquent par exemple au retrait du 2e pilier par une personne domiciliée hors de Suisse, sont relevés pour 2027. En 2026, le faible renchérissement de 0,06 % avait conduit l’AFC à conserver les barèmes de 2025.

Le même raisonnement vaut pour le barème G, appliqué aux revenus acquis en compensation, comme les indemnités journalières versées directement par une assurance. Il a été recalculé et entre en vigueur au 1er janvier 2027.

Sources

  1. Lettre circulaire n° 221 « Barèmes 2027 de l'impôt à la source (état au 1er janvier 2027) », Administration fédérale des contributions (AFC), 20 octobre 2026.
  2. Lettre-circulaire 2-221-D-2026-f, Barèmes 2027 de l'impôt à la source, et annexes, Administration fédérale des contributions (AFC), 20 octobre 2026.
  3. Lettre circulaire n° 216, Barèmes 2026 de l'impôt à la source, Administration fédérale des contributions (AFC), 28 octobre 2025.

Vos questions

Ma retenue à la source change-t-elle au 1er janvier 2027 ?

La part fédérale de la retenue suit les nouveaux barèmes dès les salaires de 2027. L'écart reste faible : le renchérissement compensé est de 0,47 %, et une seule déduction bouge, la réduction par enfant, d'un franc par an. La part cantonale et communale dépend des barèmes publiés par votre canton de travail.

À quoi sert le salaire médian de 5925 francs ?

Il ne concerne que le barème C, appliqué aux couples mariés dont les deux conjoints travaillent. Pour fixer le taux, l'AFC suppose que le conjoint gagne autant que la personne imposée, dans la limite de ce salaire médian. Au-delà de 5925 francs bruts par mois, le revenu présumé du conjoint est plafonné à ce montant.

Le retrait de mon 2e pilier en capital est-il concerné ?

Oui. Les barèmes de l'impôt à la source sur les prestations en capital de prévoyance sont adaptés au renchérissement pour 2027, par une modification de l'ordonnance sur l'imposition à la source arrêtée le 11 septembre 2026. Pour 2026, ils n'avaient pas été modifiés en raison du faible renchérissement.

Et pour votre dossier, ça donne quoi ?

12 questions, votre estimation à la fin, et un bilan offert si vous le souhaitez.

Commencer le test